 COMPTAMATCH
Comptabilité d'une association loi 1901 : obligations et méthode
La loi de 1901 n'impose pas un modèle comptable unique à toutes les associations. La tenue dépend notamment des statuts, des financements, de l'activité, de la fiscalité et de la taille.
Déterminer la bonne tenue avant de choisir les documents
Une petite association peut souvent suivre chronologiquement recettes et dépenses. Des comptes annuels et le règlement ANC 2018-06 peuvent devenir nécessaires lorsqu'un texte, un agrément, un financeur ou certains seuils l'imposent.
- Relire les statuts et décisions de l'assemblée
- Identifier subventions, dons, activité lucrative et salariés
- Vérifier les obligations liées aux agréments
- Choisir trésorerie simple ou comptabilité d'engagement
- Conserver durablement comptes et justificatifs
Ce qu'il faut organiser
Tenue de trésorerie
Approche chronologique adaptée aux structures simples lorsqu'aucune règle plus exigeante ne s'applique.
Comptabilité d'engagement
Suivi des créances, dettes, immobilisations et rattachements lorsque le contexte l'exige.
Comptes annuels
Bilan, compte de résultat et annexe pour les associations tenues de les établir.
Traçabilité
Historique des écritures et pièces justificatives pour expliquer chaque mouvement.
Une méthode en quatre étapes
- 1
Cartographier les obligations
Listez statuts, agréments, financeurs, fiscalité, salariés et seuils applicables.
- 2
Choisir le référentiel
Définissez une tenue simple ou un plan de comptes associatif selon la situation.
- 3
Tenir régulièrement
Enregistrez les opérations au fil de l'eau et rattachez les pièces.
- 4
Faire approuver
Préparez des comptes compréhensibles selon les règles statutaires et les demandes des tiers.
Le rôle de ComptASSO
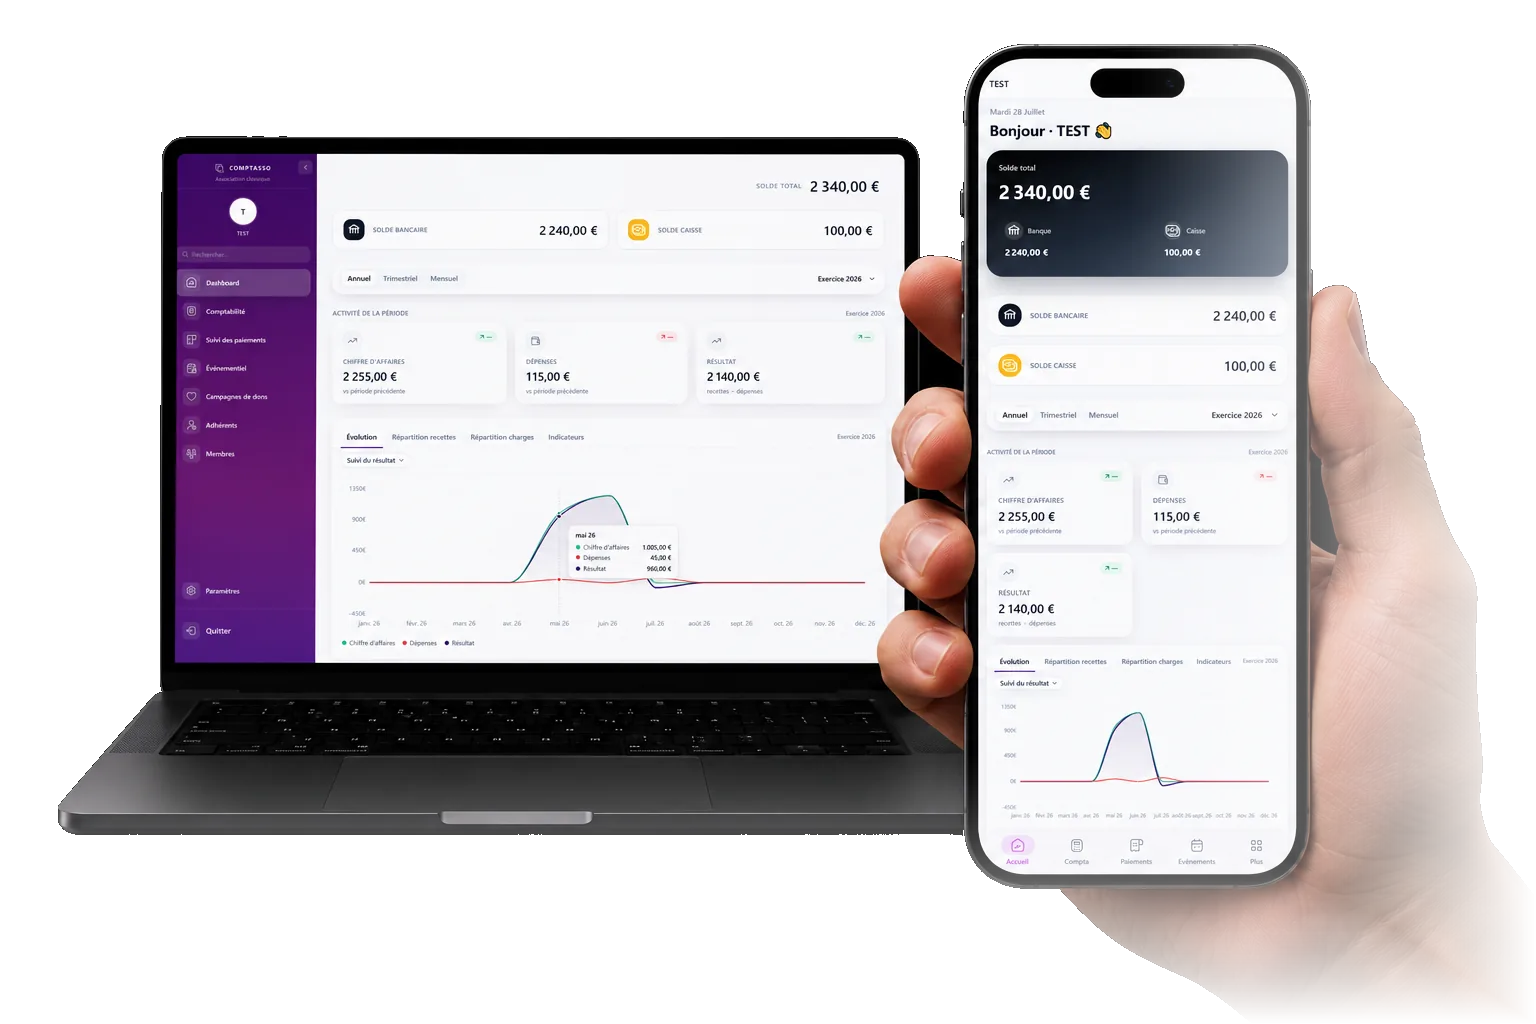
ComptASSO structure les données, facilite les contrôles et prépare les synthèses. L'association conserve la responsabilité de ses choix comptables, fiscaux, statutaires et des documents qu'elle approuve ou transmet.
Questions fréquentes : association loi 1901
- Toutes les associations loi 1901 doivent-elles établir un bilan ?
- Non. L'obligation dépend de la situation de l'association. Certaines tiennent une comptabilité de trésorerie, tandis que d'autres doivent établir des comptes annuels.
- Les statuts peuvent-ils imposer une comptabilité ?
- Oui. Les statuts, une décision interne, un agrément, un financeur ou une activité imposable peuvent créer des exigences comptables.
- Combien de temps conserver les documents financiers ?
- Le portail officiel de la vie associative recommande de conserver au minimum dix ans les comptes annuels, livres comptables et pièces justificatives.
Approfondir la gestion associative
- Logiciel pour associationLogiciel de comptabilité pour association : centralisez la gestion avec ComptASSO
- Trésorier d'associationLogiciel pour trésorier d'association : suivre, justifier et transmettre
- Comptabilité gratuiteComptabilité d'association gratuite avec ComptASSO
- Adhérents et cotisationsGestion des adhérents et cotisations d'association
- Dons et reçus fiscauxGestion des dons et reçus fiscaux pour association
- Événements associatifsBilletterie et gestion d'événements associatifs
Guides pratiques pour les associations
Intégrations techniques
Des services spécialisés, clairement identifiés.
ComptaPRO utilise SuperPDP pour ses flux réglementaires activés. ComptASSO l'utilise pour la configuration et la réception électroniques. Les paiements en ligne sont traités via le compte Stripe de chaque organisation.

Plateforme Agréée connectée pour la facturation électronique.

Prestataire de paiement ; les fonds ne transitent pas par ComptaMatch.
Ces mentions décrivent des intégrations techniques et ne constituent pas une certification ou une recommandation réciproque. Le statut de SuperPDP peut être vérifié sur la liste officielle de la DGFiP.