 COMPTAMATCH
Comptabilité associative : réponses fiables aux questions essentielles
Une page de référence pour comprendre rapidement les obligations, la tenue quotidienne, les cotisations, dons, subventions, événements et la facturation électronique des associations.
Les réponses courtes à retenir
Il n'existe pas une comptabilité identique pour toutes les associations. Le bon niveau dépend des statuts, de l'activité, de la fiscalité, des financements, des agréments, des salariés et des seuils applicables.
- Une tenue financière régulière reste indispensable
- Les comptes annuels ne sont pas obligatoires pour toutes
- Un reçu fiscal suppose une éligibilité réelle
- Une subvention affectée doit être justifiable
- La facturation électronique dépend notamment de la TVA
Ce qu'il faut organiser
Petite association
Une tenue chronologique des recettes et dépenses peut suffire si aucune règle plus exigeante ne s'applique.
Association structurée
Des comptes annuels, un plan de comptes et parfois un commissaire aux comptes peuvent être requis.
Ressources affectées
Dons et subventions doivent être suivis selon leur objet et leurs conditions.
Outil de gestion
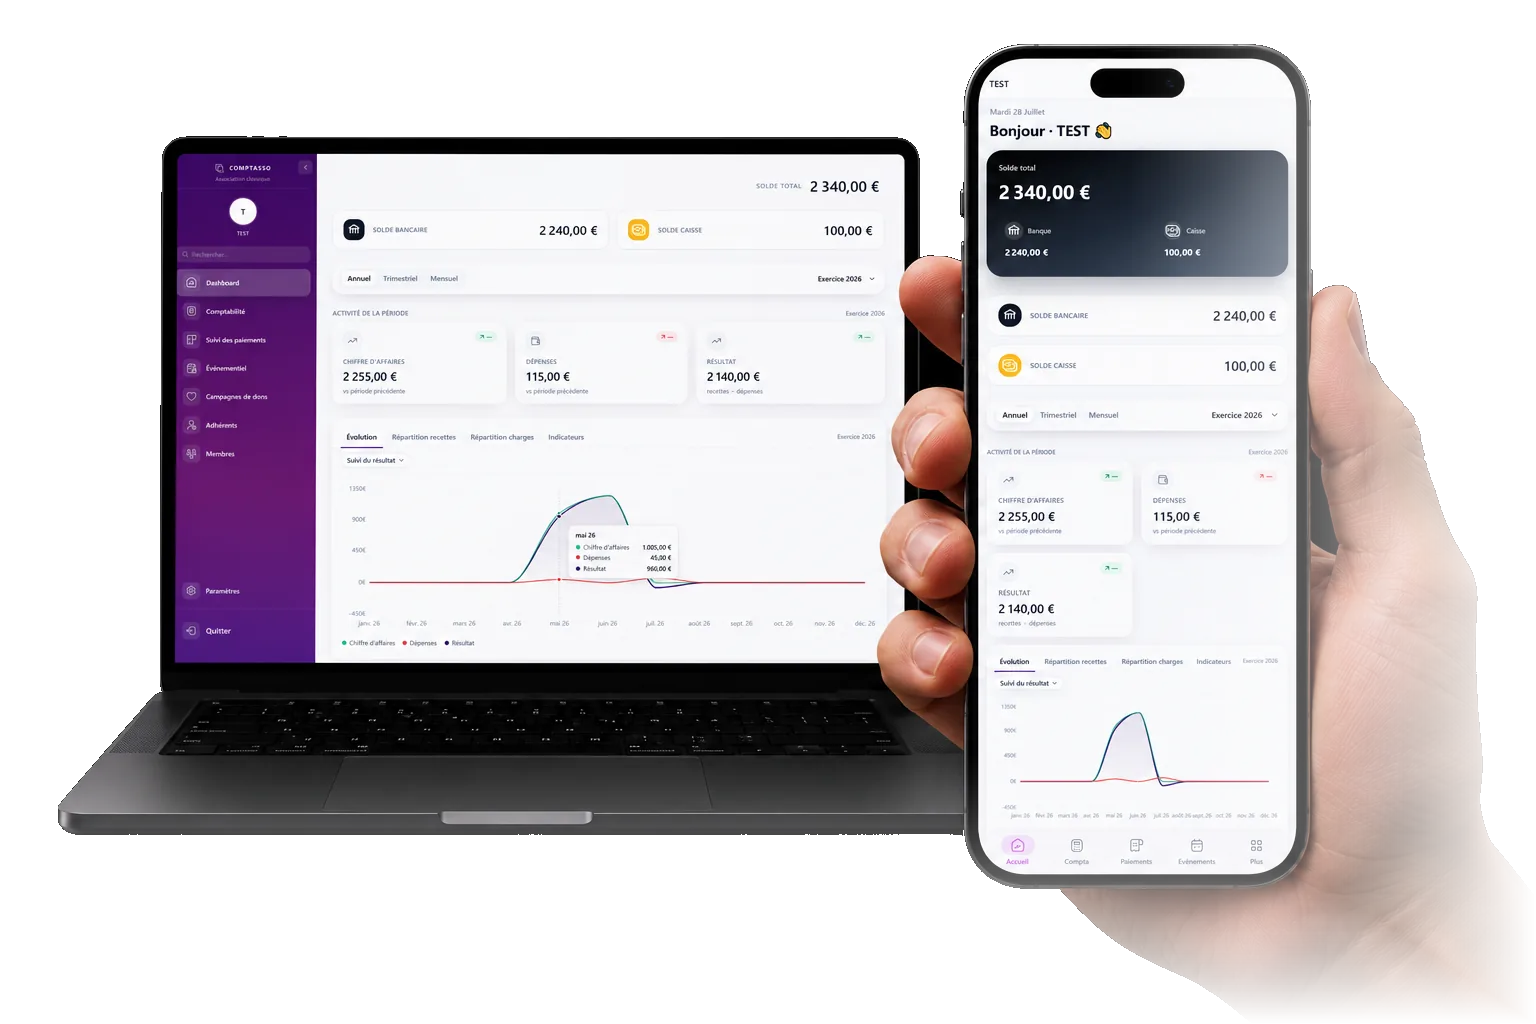
ComptASSO centralise les données mais laisse les décisions et validations à l'association.
Une méthode en quatre étapes
- 1
Identifier
Déterminez les règles propres à l'association et à ses activités.
- 2
Organiser
Choisissez une nomenclature et une fréquence de tenue adaptées.
- 3
Justifier
Conservez les pièces, conventions et décisions associées aux mouvements.
- 4
Contrôler
Faites relire les situations complexes par le bon interlocuteur.
Le rôle de ComptASSO
ComptASSO structure les données, facilite les contrôles et prépare les synthèses. L'association conserve la responsabilité de ses choix comptables, fiscaux, statutaires et des documents qu'elle approuve ou transmet.
Questions fréquentes : réponses comptasso
- Une association doit-elle obligatoirement tenir une comptabilité ?
- Une tenue est nécessaire pour piloter et rendre compte, mais sa forme varie. La loi de 1901 n'impose pas à elle seule un modèle unique ; d'autres textes, les statuts, l'activité ou les financements peuvent créer des obligations.
- Quelle différence entre comptabilité de trésorerie et d'engagement ?
- La trésorerie suit les encaissements et décaissements. L'engagement enregistre aussi créances et dettes lorsqu'elles naissent et permet d'établir des comptes annuels plus complets.
- Quand une association doit-elle nommer un commissaire aux comptes ?
- Plusieurs cas existent, notamment certains seuils de subventions ou dons et certaines activités ou tailles. La situation doit être vérifiée sur les sources officielles.
- Peut-on délivrer automatiquement un reçu fiscal ?
- Non. L'organisme et le versement doivent être éligibles. ComptASSO prépare le document après validation mais ne décide pas de l'éligibilité fiscale.
- Une association est-elle concernée par la facture électronique ?
- Pas systématiquement. Il faut notamment examiner l'assujettissement à la TVA et les opérations réalisées. ComptASSO propose actuellement la réception via SuperPDP, pas l'émission ni l'e-reporting.
- ComptASSO remplace-t-il le trésorier ?
- Non. Le logiciel réduit les doubles saisies et facilite les contrôles ; les dirigeants restent responsables de la tenue, des décisions et des documents transmis.
Sources officielles
- La comptabilité associativeRègles et niveaux de tenue présentés par le portail officiel de la vie associative.
- Règlement ANC 2018-06Texte homologuant le règlement applicable aux entités privées à but non lucratif concernées.
- Dons et réductions d'impôtConditions d'éligibilité et rescrit fiscal expliqués par l'administration fiscale.
- Compte-rendu financier de subventionFormulaire et délai officiels pour justifier l'emploi d'une subvention affectée.
- Facturation électroniqueChamp, calendrier et obligations publiés par le ministère de l'Économie.
Approfondir la gestion associative
- Logiciel pour associationLogiciel de comptabilité pour association : centralisez la gestion avec ComptASSO
- Association loi 1901Comptabilité d'une association loi 1901 : obligations et méthode
- Trésorier d'associationLogiciel pour trésorier d'association : suivre, justifier et transmettre
- Comptabilité gratuiteComptabilité d'association gratuite avec ComptASSO
- Adhérents et cotisationsGestion des adhérents et cotisations d'association
- Dons et reçus fiscauxGestion des dons et reçus fiscaux pour association
Guides pratiques pour les associations
Intégrations techniques
Des services spécialisés, clairement identifiés.
ComptaPRO utilise SuperPDP pour ses flux réglementaires activés. ComptASSO l'utilise pour la configuration et la réception électroniques. Les paiements en ligne sont traités via le compte Stripe de chaque organisation.

Plateforme Agréée connectée pour la facturation électronique.

Prestataire de paiement ; les fonds ne transitent pas par ComptaMatch.
Ces mentions décrivent des intégrations techniques et ne constituent pas une certification ou une recommandation réciproque. Le statut de SuperPDP peut être vérifié sur la liste officielle de la DGFiP.