 COMPTAMATCH
Plan comptable associatif : comprendre le règlement ANC 2018-06
Le règlement ANC 2018-06 adapte la présentation des comptes aux personnes morales privées à but non lucratif concernées, notamment pour les fonds dédiés, cotisations, dons et subventions.
Un référentiel à appliquer seulement lorsqu'il correspond au cadre de l'association
Toutes les petites associations ne sont pas automatiquement tenues d'établir des comptes annuels selon ce règlement. Certaines peuvent néanmoins choisir une organisation plus structurée pour leur transparence et leur pilotage.
- Plan de comptes adapté au secteur non lucratif
- Traitement des cotisations, dons et subventions
- Fonds dédiés et ressources affectées
- Bilan, compte de résultat et annexe
- Historique et contrôle des écritures
Ce qu'il faut organiser
Comptes associatifs
Utilisez des catégories et comptes cohérents avec la nature des ressources et dépenses.
Fonds dédiés
Suivez les ressources affectées à un projet qui n'ont pas encore été utilisées.
Subventions
Distinguez fonctionnement, investissement et conditions attachées aux financements.
Documents annuels
Préparez une base pour le bilan, le compte de résultat et l'annexe lorsque requis.
Une méthode en quatre étapes
- 1
Vérifier l'obligation
Identifiez le texte, le seuil, l'agrément ou la décision qui impose le référentiel.
- 2
Paramétrer les comptes
Retenez uniquement les comptes utiles aux activités réelles de l'association.
- 3
Documenter les affectations
Conservez les conventions et décisions liées aux ressources dédiées.
- 4
Contrôler les états
Relisez les comptes annuels et l'annexe avant leur approbation ou publication.
Le rôle de ComptASSO
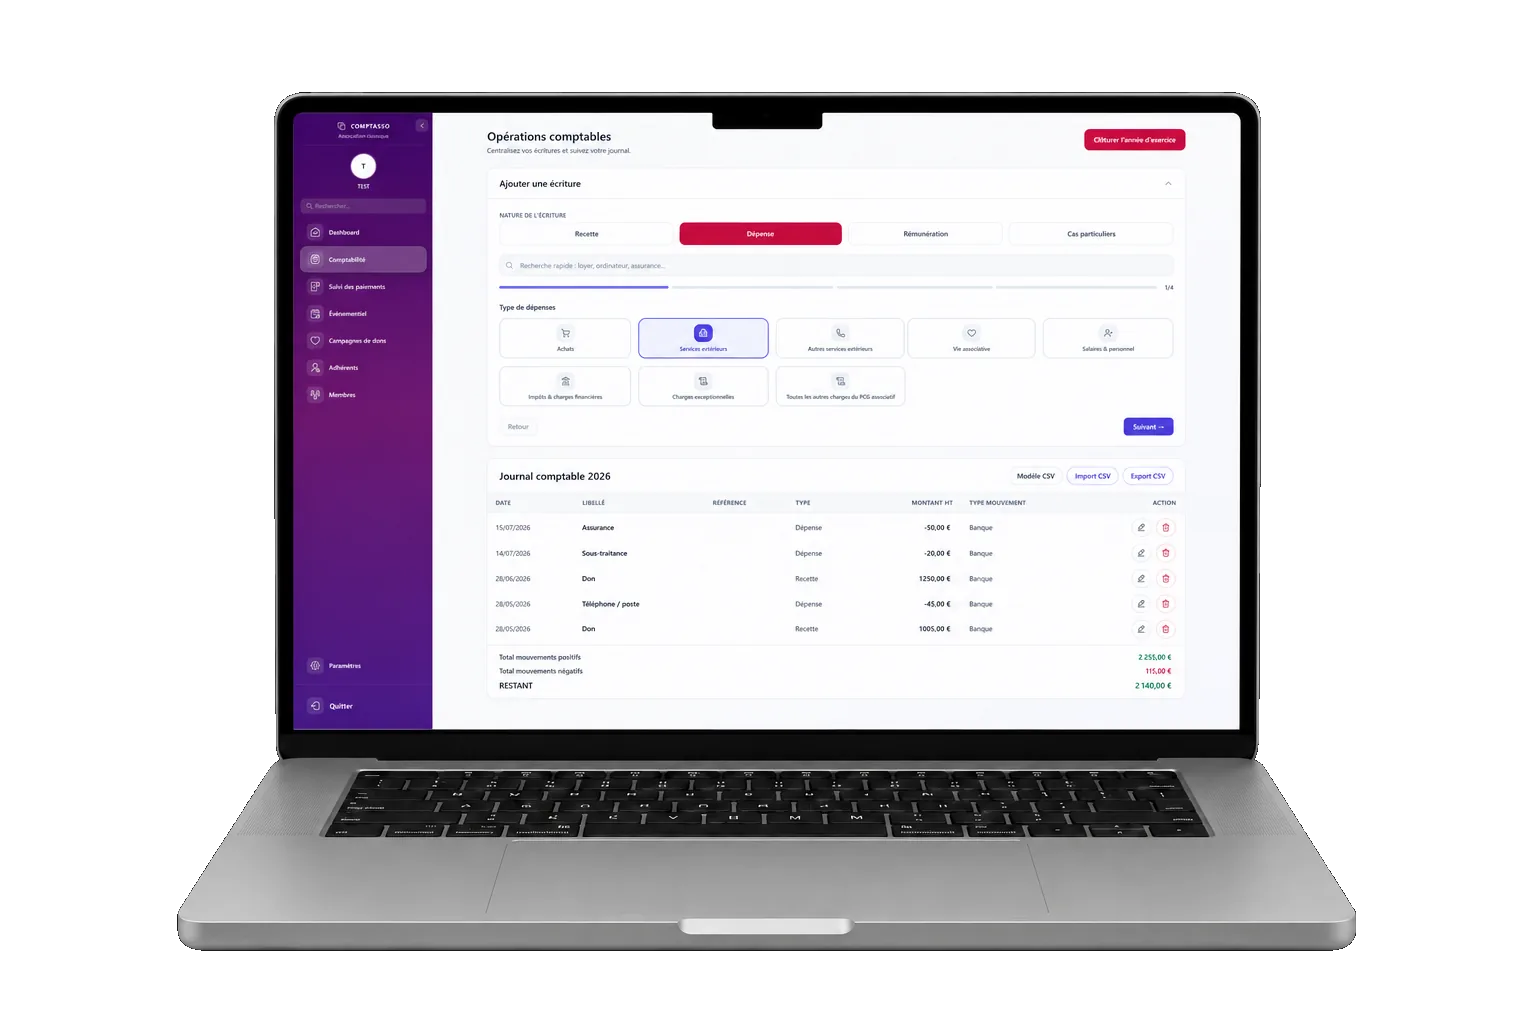
ComptASSO structure les données, facilite les contrôles et prépare les synthèses. L'association conserve la responsabilité de ses choix comptables, fiscaux, statutaires et des documents qu'elle approuve ou transmet.
Questions fréquentes : plan comptable associatif
- Depuis quand le règlement ANC 2018-06 s'applique-t-il ?
- Il est applicable aux exercices ouverts à compter du 1er janvier 2020 pour les entités entrant dans son champ.
- Toute association doit-elle l'appliquer ?
- Non. Il concerne notamment les associations tenues d'établir des comptes annuels par une disposition légale, réglementaire ou leur situation particulière.
- ComptASSO contient-il des comptes associatifs ?
- Oui. ComptASSO s'appuie sur une nomenclature adaptée aux opérations associatives, mais le paramétrage doit correspondre à la situation réelle de la structure.
Approfondir la gestion associative
- Logiciel pour associationLogiciel de comptabilité pour association : centralisez la gestion avec ComptASSO
- Association loi 1901Comptabilité d'une association loi 1901 : obligations et méthode
- Trésorier d'associationLogiciel pour trésorier d'association : suivre, justifier et transmettre
- Comptabilité gratuiteComptabilité d'association gratuite avec ComptASSO
- Adhérents et cotisationsGestion des adhérents et cotisations d'association
- Dons et reçus fiscauxGestion des dons et reçus fiscaux pour association
Guides pratiques pour les associations
Intégrations techniques
Des services spécialisés, clairement identifiés.
ComptaPRO utilise SuperPDP pour ses flux réglementaires activés. ComptASSO l'utilise pour la configuration et la réception électroniques. Les paiements en ligne sont traités via le compte Stripe de chaque organisation.

Plateforme Agréée connectée pour la facturation électronique.

Prestataire de paiement ; les fonds ne transitent pas par ComptaMatch.
Ces mentions décrivent des intégrations techniques et ne constituent pas une certification ou une recommandation réciproque. Le statut de SuperPDP peut être vérifié sur la liste officielle de la DGFiP.